¿Qué es un recibo de nómina y cuáles son sus partes? (Guía 2026)

Tabla de contenidos

Para un empleado, la quincena es el momento más esperado del mes. Para el departamento de Recursos Humanos, el cierre de nómina representa uno de los procesos de mayor presión operativa y riesgo fiscal. En el centro de esta dinámica se encuentra el documento que avala todo el esfuerzo: el recibo de nómina.

Comprender a fondo qué es un recibo de nómina no es solo un trámite administrativo; es la primera línea de defensa para tu empresa frente a multas, recargos y la pérdida de deducibilidad.

En esta guía te explicaremos la anatomía exacta del comprobante bajo los lineamientos del CFDI 4.0, las diferencias críticas con otros esquemas de pago y cómo la automatización inteligente protege el activo más sensible de tu organización.

¿Qué es un recibo de nómina?

Un recibo de nómina es un documento con validez legal y fiscal que detalla el pago que un patrón realiza a un trabajador por sus servicios durante un periodo determinado (semanal, catorcenal, quincenal o mensual).

Para que este documento tenga efectos fiscales plenos y garantice la deducibilidad para la empresa, debe emitirse obligatoriamente como un Comprobante Fiscal Digital por Internet (CFDI) en su versión 4.0 con el complemento de nómina 1.2, según las disposiciones del Servicio de Administración Tributaria (SAT).

A nivel operativo, el recibo cumple tres funciones vitales:

  1. Transparencia laboral: Desglosa con precisión matemática los ingresos (percepciones) y los descuentos legales (deducciones) que determinan el salario neto que el colaborador recibe en su cuenta bancaria.
  2. Blindaje fiscal: Funciona como el comprobante de que la empresa calculó, retuvo y enteró correctamente las cuotas obrero-patronales ante el IMSS y el Impuesto Sobre la Renta (ISR) ante el SAT.
  3. Evidencia jurídica: Es el principal respaldo legal del empleador en caso de auditorías, revisiones de la Secretaría del Trabajo y Previsión Social (STPS) o aclaraciones por conflictos laborales.

Expedir este documento en el momento exacto del pago es una obligación ineludible estipulada en la Ley del Impuesto sobre la Renta (LISR) y el Código Fiscal de la Federación (CFF).

¿Eres empleador y necesitas calcular la nómina paso a paso? Lee nuestra guía completa en: Cómo calcular la nómina en México

que es un recibo de nómina

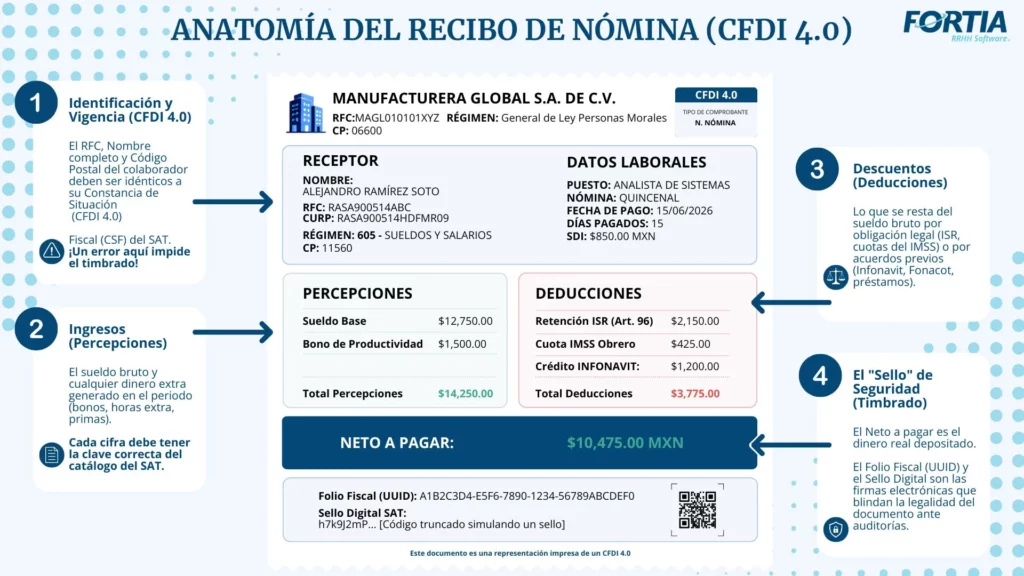
Las partes de un recibo de nómina (Anatomía del CFDI 4.0)

qué es un recibo de nómina

La estructura de un recibo de nómina es un archivo digital estructurado (XML y su representación visual en PDF) que el SAT audita en tiempo real mediante algoritmos de validación.

Para asegurar la validez del comprobante y garantizar la deducibilidad total de la nómina para la empresa, el documento debe contener obligatoriamente las siguientes partes de un recibo de nómina:

1. Datos de identificación (emisor y receptor)

Es el bloque superior del comprobante, donde se establece la trazabilidad fiscal del pago. Con la versión 4.0, el nivel de precisión exigido por la autoridad requiere concordancia exacta con las bases de datos gubernamentales.

  • Datos del emisor (la empresa): Razón social, Registro Federal de Contribuyentes (RFC), Régimen Fiscal, Registro Patronal ante el IMSS y Código Postal del domicilio fiscal.
  • Datos del receptor (El colaborador): Nombre completo idéntico al registrado en su Constancia de Situación Fiscal (CSF), RFC, CURP, Régimen Fiscal (generalmente “605 – Sueldos y Salarios”) y el Código Postal asociado a su domicilio fiscal.
  • Datos laborales: Puesto, departamento, tipo de jornada, tipo de contrato, Número de Seguridad Social (NSS) y el Salario Diario Integrado (SDI).

2. Percepciones (Los ingresos)

Esta sección detalla los montos devengados por el colaborador. Cada concepto económico debe estar estrictamente mapeado con la clave correspondiente del catálogo del SAT (Catálogo 055).

  • Sueldo base: La remuneración ordinaria correspondiente a los días laborados en el periodo.
  • Ingresos extraordinarios: Horas extra, bonos de productividad, premios de puntualidad o comisiones de ventas.
  • Prestaciones de ley y superiores: Aguinaldo, prima vacacional, prima dominical o vales de despensa.

3. Deducciones (Los descuentos)

Aquí se reflejan las retenciones obligatorias exigidas por la ley y los descuentos pactados contractualmente. La exactitud matemática en esta sección blinda a la organización contra diferencias en la declaración anual.

  • Retención de impuestos: El Impuesto Sobre la Renta (ISR) retenido por el empleador para su entero ante el SAT.
  • Seguridad Social: La cuota obrera correspondiente al Instituto Mexicano del Seguro Social (IMSS).
  • Créditos y préstamos: Amortizaciones de créditos hipotecarios del INFONAVIT, retenciones del Fonacot, pensiones alimenticias ejecutoriadas o préstamos internos.

4. Totales y Timbre Fiscal (Sello Digital)

Es el cierre del documento, encargado de consolidar la información financiera y certificar su validez legal ante las autoridades.

  • Neto a pagar: El resultado de restar el Total de Deducciones al Total de Percepciones, determinando el monto exacto de la dispersión bancaria.
  • Datos fiscales (timbrado): Incluye el UUID (folio fiscal único de 36 caracteres), la fecha y hora de certificación, y las cadenas criptográficas que conforman el Sello Digital del SAT y el Sello del Emisor.

Asegurar que cada uno de estos campos esté timbrado correctamente en el XML es vital para tu cierre de mes. Si tienes dudas sobre cómo verificar el cumplimiento de tu sistema, revisa nuestra Checklist de Auditoría CFDI para detectar discrepancias y evitar multas del SAT.

Recibo de nómina vs. Recibo de honorarios: Diferencias legales y fiscales

Un error común en la administración de talento es confundir los esquemas de pago. Emitir el documento equivocado genera graves contingencias laborales y fiscales para la organización.

La diferencia central radica en el tipo de relación jurídica que existe entre quien paga y quien recibe el dinero:

El Recibo de Nómina (Relación Laboral Subordinada)

Este CFDI ampara el pago de sueldos y salarios bajo un esquema de subordinación, regido por la Ley Federal del Trabajo (LFT).

Al emitir un recibo de nómina, la empresa asume el rol de patrón y adquiere la obligación de proveer seguridad social (IMSS), aportaciones para la vivienda (Infonavit) y prestaciones de ley como vacaciones, aguinaldo y prima vacacional. Fiscalmente, la empresa es responsable de calcular, retener y enterar el ISR del colaborador ante el SAT. El salario no es objeto del Impuesto al Valor Agregado (IVA).

El Recibo de Honorarios (Prestación de Servicios Independiente)

Este comprobante fiscal se emite por personas físicas bajo el régimen de “Servicios Profesionales” (actividad profesional). La relación está regida por la legislación civil y comercial, asumiendo una interacción entre un cliente y un proveedor independiente.

Quien presta el servicio es el encargado de emitir el CFDI de ingresos. En este esquema no existe subordinación ni prestaciones laborales. El proveedor independiente administra sus propios impuestos, declara el IVA trasladado y, en caso de facturar a una persona moral, incluye en el comprobante las retenciones de ISR e IVA correspondientes.

Clasificar correctamente a los colaboradores y emitir el documento fiscal adecuado protege a la empresa de demandas por simulación laboral y determinaciones de créditos fiscales por parte del IMSS o el SAT.

¿Cómo consultar, descargar e imprimir tu recibo en el SAT?

El empleado tiene el derecho de acceder a sus comprobantes de pago, y el SAT proporciona herramientas directas para verificar que la empresa esté timbrando los ingresos y las retenciones correctamente.

Para consultar y descargar los recibos de nómina directamente desde la autoridad fiscal, el proceso requiere la validación de identidad del contribuyente:

  1. Ingresar al portal oficial del SAT.
  2. Seleccionar el menú “Factura electrónica” y acceder a la opción “Cancela y recupera tus facturas”.
  3. Iniciar sesión utilizando el Registro Federal de Contribuyentes (RFC) y la Contraseña vigente, o bien, la firma electrónica (e.firma).
  4. Dentro del sistema, seleccionar “Consultar CFDI”, elegir la opción “Recibidos” y filtrar la búsqueda por las fechas de pago deseadas.
  5. El sistema desplegará los comprobantes emitidos por el empleador. Desde ahí, el usuario puede descargar el archivo XML original y generar la representación impresa (el recibo de nómina en PDF) para guardarlo o imprimirlo.

Esta consulta permite a los trabajadores asegurar que sus ingresos declarados coinciden con sus depósitos bancarios. Para los directores y áreas de nómina, la conciliación de estos comprobantes es un proceso mucho más riguroso. Para entender cómo el SAT utiliza esta información y cómo cruzar tus propios registros, revisa nuestra guía técnica sobre el Visor de nómina del SAT para patrones.

La transparencia de nómina como motor de productividad

Entender qué es un recibo de nómina y garantizar su correcta emisión va más allá del cumplimiento fiscal. Para la empresa, es una cuestión de eficiencia y retención de talento.

Cuando los cálculos se realizan de forma manual o con sistemas desactualizados, los retrasos en los pagos, las dudas sobre las retenciones y la falta de acceso oportuno a los recibos generan fricción inmediata. 

Empleados molestos significan quejas laborales, sobrecarga en el departamento de atención interna e, inevitablemente, pérdida de productividad y un clima laboral desgastado.

La gestión del capital humano de grandes estructuras no admite márgenes de error. Necesitas tecnología que absorba la complejidad normativa de México y garantice la entrega impecable de la información.

Con un sistema robusto, los cálculos matemáticos (percepciones, deducciones y exenciones) se automatizan cumpliendo con la ley vigente. Además, a través de portales de autogestión, cada colaborador puede consultar, descargar e imprimir sus propios recibos CFDI 4.0 al instante, eliminando la carga operativa de tu equipo y devolviéndote la tranquilidad total ante cualquier cierre contable.

Convierte la pesadilla burocrática del cierre en un proceso automático, seguro y transparente. Conoce cómo nuestra tecnología puede blindar tu operación en nuestra plataforma de Gestión de Nómina.

Preguntas Frecuentes sobre el Recibo de Nómina (FAQ)

¿Quién tiene la obligación de emitir el recibo de nómina?

La obligación legal y fiscal recae exclusivamente en el empleador (patrón). Conforme al artículo 99 de la Ley del Impuesto sobre la Renta (LISR), todo patrón que realice pagos por sueldos y salarios debe expedir y entregar los comprobantes fiscales correspondientes en el momento en que se efectúa el pago del salario.

¿Es obligatorio entregar el recibo de nómina de forma física o impresa?

No es obligatorio entregarlo impreso en papel. El SAT permite que el empleador envíe la representación del CFDI (el archivo PDF) y el archivo XML al correo electrónico del trabajador, o que los ponga a su disposición a través de un portal interno de autogestión, siempre y cuando el comprobante se encuentre correctamente timbrado en la versión 4.0.

¿Qué sucede si mi recibo de nómina tiene errores?

Un error en el CFDI—como una clave de percepción incorrecta, un RFC mal escrito o un cálculo de retención desajustado—invalida la deducibilidad de la nómina para la empresa y puede afectar la declaración anual del colaborador. La autoridad exige la cancelación del comprobante erróneo y la reexpedición de un nuevo CFDI que sustituya al anterior, referenciando el UUID cancelado. Si detectas fallas recurrentes en tu proceso, descubre cómo los errores de nómina afectan tu clima laboral y productividad.